「惠芳顧問,我的勞保年資39年,現在每季工會保費還要繳將近1萬塊,也就是一年要繳4萬元,保費壓力好大,但聽說60歲提早領會打八折,我是不是咬牙繳到65歲比較好呢?」一位58歲的Y小姐,帶著焦慮這樣問我。
惠芳說明:勞保要有工作才能加保,離職後年資就停止累積,但請領老年年金沒有期限,所以「離職年齡」和「請領年齡」是兩個獨立的決定,60歲離開職場,可以選擇馬上請領,也可以等到65歲再領,這兩個時間點怎麼搭配,才是決定退休後每月現金流的關鍵。
勞保老年年金有A、B兩個公式,勞保局會自動擇優給付給您
- A式=「平均月投保薪資 × 年資 × 0.775% + 3,000元」
- B式=「平均月投保薪資 × 年資 × 1.55%」
年資長的人幾乎都是B式比較高,平均月投保薪資是選最高的60個月來平均,舉例來說平均月投保薪資4萬元、年資30年,A式是12,300元,B式是18,600元,所以領B式的18,600元。
以115年之後勞保老年年金法定請領年齡為65歲,下面用Y小姐的勞保局試算,拆解三種常見方案的數字與分析。
方案一:60歲停繳、60歲提前領,打八折換提早領五年現金流
Y小姐在60歲退保並馬上請領老年年金,年資累計40年10個月,平均月投保薪資41,127元,因為提前5年請領,年金會終身打八折,每月可領約20,824元。
好處是60到65歲這5年每月先領20,824元,合計5年領大約125萬元,而且不用再繳勞保費,適合退休後,馬上需要生活費、想先顧好眼前生活品質的人。
方案二:60歲停繳、65歲才領,年金不打折但年資停在60歲
Y小姐在60歲離職,保留已累積的40年10個月年資,平均月投保薪資一樣是41,127元,等到65歲法定年齡再申請,每月可領約26,030元,完全不打折。
代價是60到65歲這5年,年資不再累積,也沒有勞保年金收入,這段空窗期要靠自己的存款或理財收入支撐,適合已經備妥退休金、不想再繳保費,又希望65歲後每月領多一點的人。
延伸閱讀:國民年金看這一篇就夠了:國民年金是什麼?有哪些保障?常見問題
方案三:繼續繳到65歲、65歲才領,年資增加,月領最多
如果Y小姐繼續工作並加保到65歲,年資會增加到45年10個月,平均月投保薪資也提高到45,800元,每月可領約32,537元,是三個方案中最高的,比60歲開始領20,824元,每月多領約11,713元。
這個方案要付出實際的保費成本,60到65歲這5年要再繳約20.1萬元,工會投保的人保費自付6成,雖然沒有就業保險的1%,但116年起勞保普通事故費率會調到上限12%,投保級距以後也可能再調整,而且這5年同樣沒有年金收入。
這筆保費可以看成一種投資,換來65歲以後每月比60歲就領多約1.2萬元,但前提是真的有在工作、具備合法的投保資格,也要確認自己撐得過這5年的現金流空窗。
把時間拉長看,75歲是關鍵分水嶺
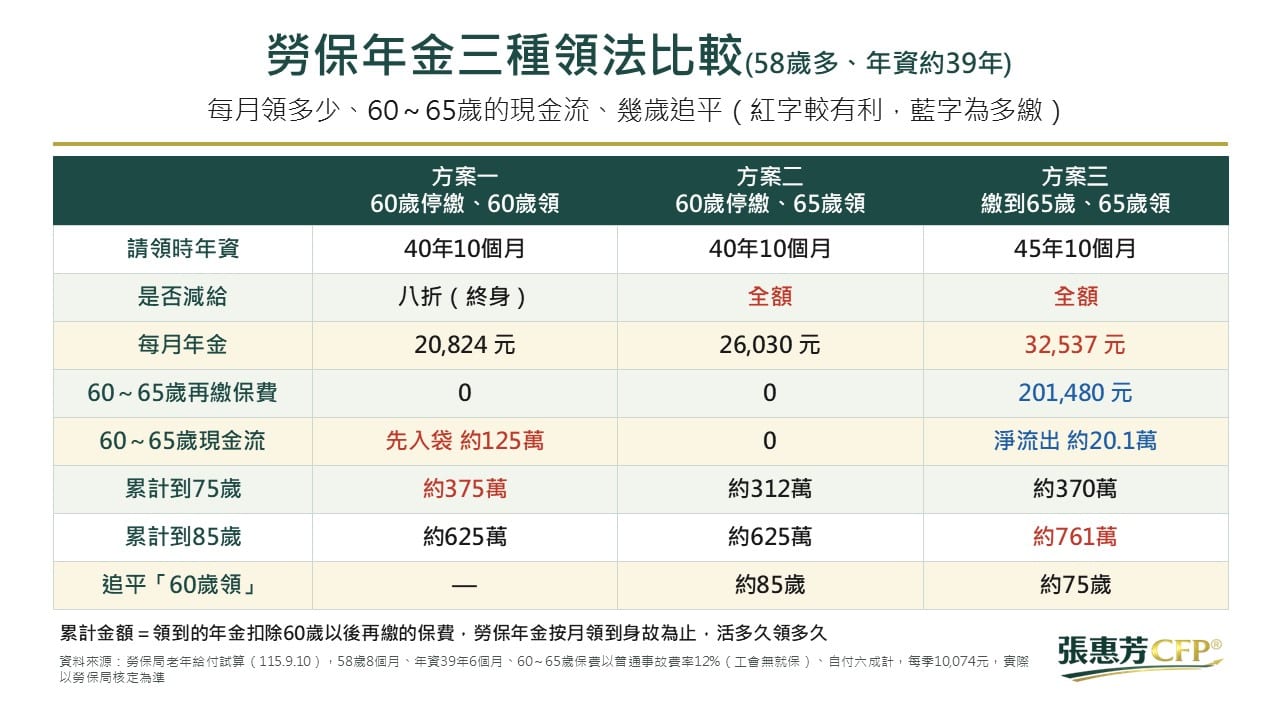
上張圖表,把三種領法到75和85歲總共領多少加起來比較,繳到65歲領已扣掉多繳的約20.1萬元保費,先不計物價和稅,可以用「活多久」來判斷:
活到75歲以前:60歲就領(方案一)領得最多,因為比別人早5年開始領,先拿到大約125萬元。
活過75歲以後:繳到65歲領(方案三)開始超前,每個月領得多,活得越久差距越大,到85歲比60歲多領約136萬元。
停繳等65歲領(方案二):不管活到幾歲都不是領最多的,要到85歲才跟60歲領打平。
所以關鍵是「您覺得自己會活多久」,交叉年齡只是一把尺,最後還是要看自己的健康狀況、家族長壽的程度和現金流壓力。
把錢的時間價值算進去,用現值比到女性平均壽命84.75歲
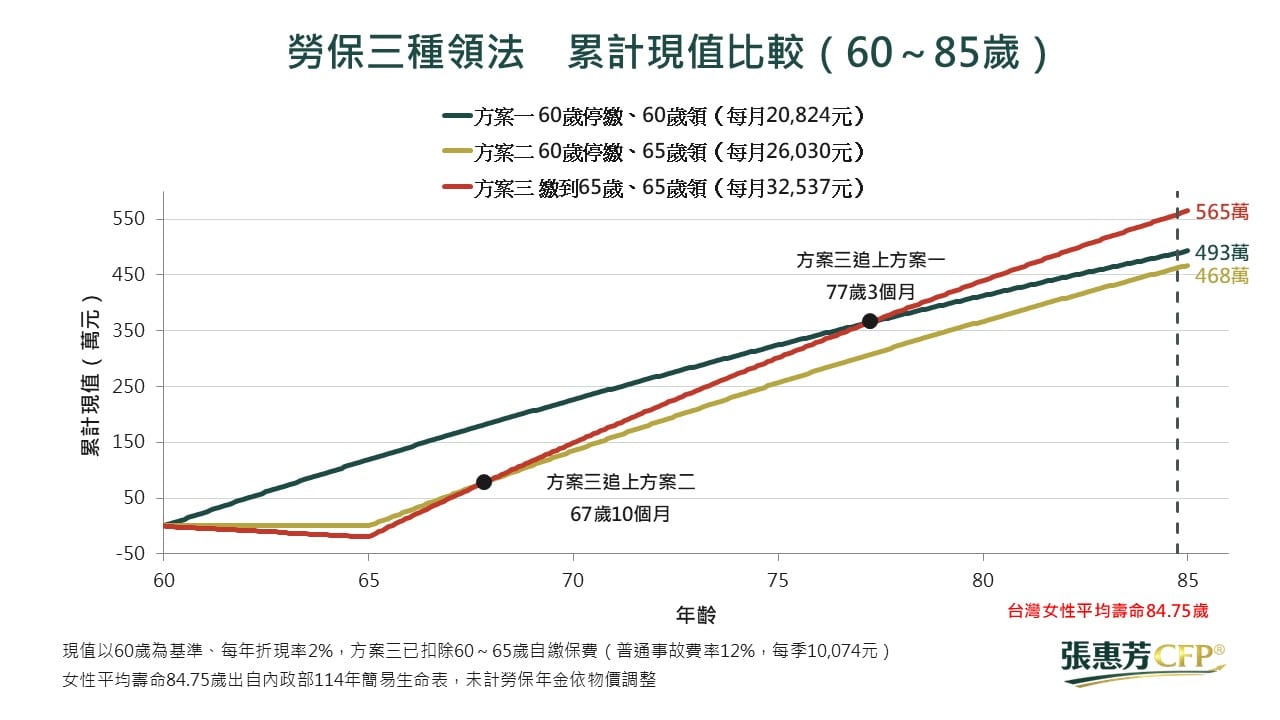
圖表一累計沒有考慮「現在的一塊錢比以後的一塊錢值錢」,所以用每年2%折現,把年金和保費都換算回60歲的價值,比到台灣女性平均壽命84.75歲(內政部114年簡易生命表)。
60歲就領(方案一):折現後,繳到65歲領(方案三)要到77歲3個月才追上,提早拿到的5年現金更有價值,健康狀況普通、家中長輩多在80歲前後離世的人,先領比較實在。
繳到65歲領(方案三):要多繳約20.1萬元保費,但到85歲累計現值約565萬元,比60歲就多領(方案一)約72萬元,身體健康、家族有長壽傾向、撐得過5年空窗的人最有利。
一次領和按月領怎麼選?先搞懂請領資格與制度差異
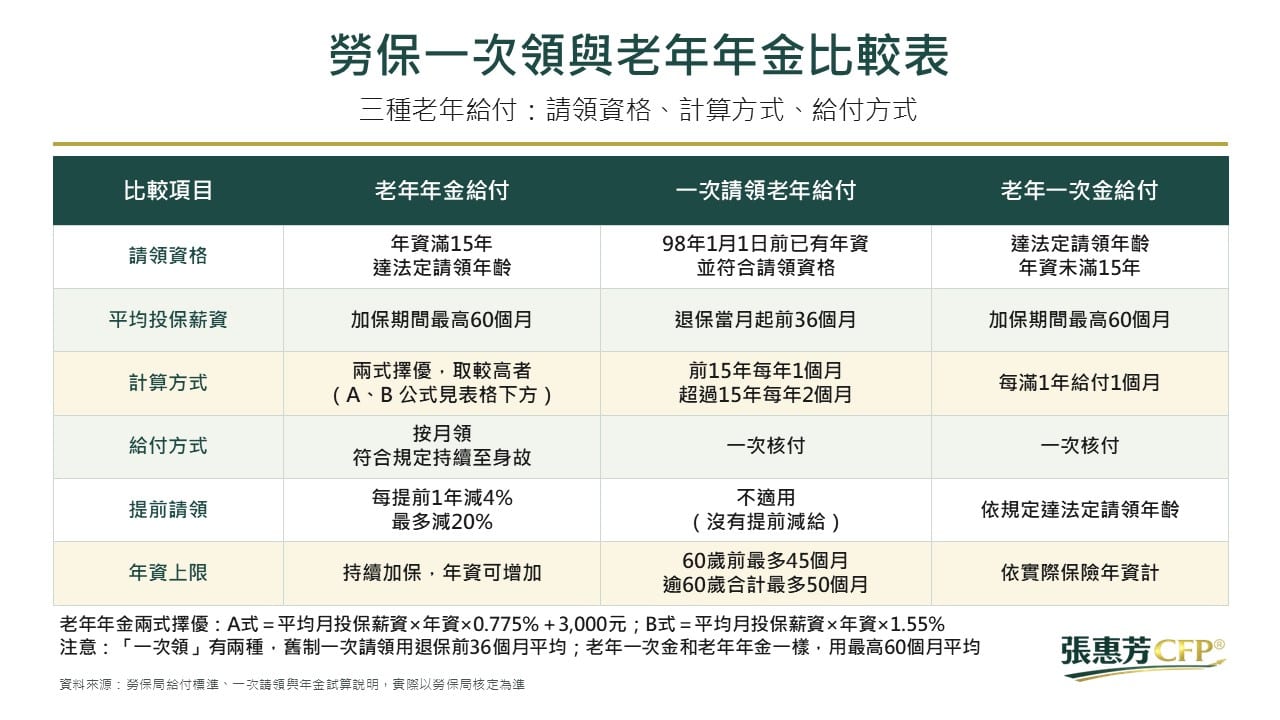
大家常說的勞保「一次領」,分成兩種制度,資格和算法完全不同。
1.一次請領老年給付(舊制)
只有98年1月1日以前就有勞保年資的人才能選,用「退保當月起前36個月」的平均投保薪資計算,年資前15年每年給1個月,超過15年每年給2個月,所以年資滿30年就已經到45個月的上限,年資再多,60歲以前最高還是只能領45個月,60歲以後繼續工作的年資最多再算5年,合計最高50個月。
以Y小姐為例,60歲時年資40年10個月,比30年多了將近11年,一次請領一樣只能算45個月,她退保前36個月的平均投保薪資是45,800元,一次大約可以領206.1萬元,如果繼續工作到65歲,最多算到50個月,大約229萬元。
換成按月領來比,60歲領每月20,824元,大約8年3個月(68歲多)就領超過206.1萬元,繳到65歲領每月32,537元,大約5年11個月(快71歲)就超過229萬元,年資越長,一次領越吃虧。
2.老年一次金給付
98年1月1日以後才有勞保年資的人到了法定請領年齡、但勞保年資未滿15年的人,用「加保期間最高60個月」的平均計算,每滿1年給付1個月。
張惠芳 CFP® 專業提醒:先算清5年現金流,再決定何時領最適合!
- 60歲停繳、60歲領:提早有退休收入,但年金會因提前請領打八折,影響的是往後每個月、終身的年金收入。
- 60歲停繳、65歲領:年資停在60歲,60~65歲這5年間也沒有勞保年金收入,需要自行準備生活費。
- 持續投保到65歲、65歲領:年資較長,月領金額通常也較高,但前提是具有實際工作與合法投保資格,同時要評估5年的保費負擔,以及退休現金流能否支應等待期間。
另外,符合舊制「一次請領老年給付」資格者,還要依退保前36個月平均投保薪資及給付月數另外試算。一次領與月領是不同的退休選擇,一旦請領後就無法回頭重選老年年金。
因此,規劃退休現金流時,我會建議先釐清三件事:
- 60~65歲之間,每年的生活費缺口是多少
- 勞退、存款及投資理財收入,能不能支應這5年的現金流
- 65歲以後每月基本生活費是多少,三種方案的終身年金能補足多少
真正要比較的,不只是「哪一種月領最多」,而是現在的現金流與未來的終身收入,哪一種組合更適合自己的退休生活。
如果等待5年會造成現金流壓力,甚至可能迫使自己在市場低點變賣資產,提前請領反而可能是較穩健的安排;如果現金流充足,有能力等待,可以領較高的終身老年年金,有助於降低長壽所帶來的財務風險。
決定之前,建議先調閱個人的勞保投保紀錄,再把不同請領時間、退休資產與生活支出一起精算,找出真正適合自己的退休路徑。