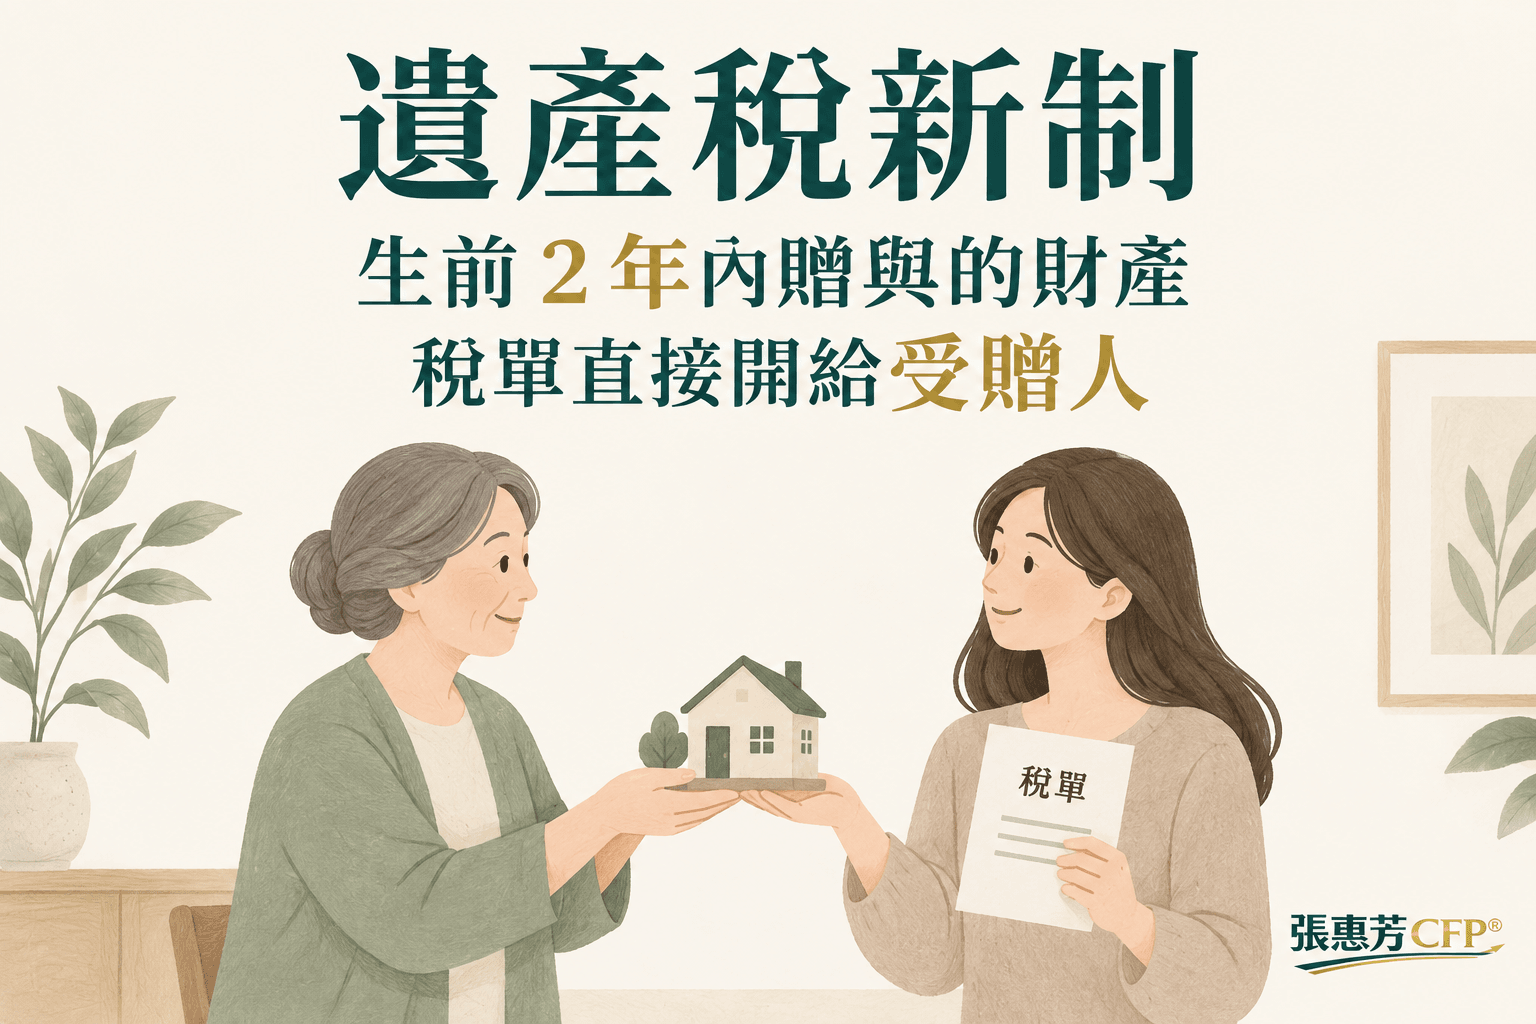
遺產稅新制:生前 2 年內贈與的財產,稅單直接開給受贈人
遺產及贈與稅法於115年9月11日修正公布,被繼承人死亡前2年內贈與配偶、子女等特定親屬的財產,這部分的遺產稅改以受贈人為納稅義務人、按比例單獨發單,配偶剩餘財產差額分配請求權的扣除額計算方式同步放寬,分期繳納也取消30萬元門檻。
傳承稅務#遺產稅#贈與稅#遺贈稅法
獨立財務顧問・CFP® 財務規劃顧問
諾昇是獨立財務顧問團隊(亦稱財務規劃顧問),以「財務幸福」為核心,由國際認證高級理財規劃顧問 CFP® 張惠芳領軍。
以獨立理財規劃顧問(IFA)的立場,提供中立、專業、以客戶利益優先的財務顧問建議,我們不推銷金融商品,不受任何機構 KPI 影響。
諾昇陪伴您讓規劃真正落地,成為走向財務幸福的力量!
獨立×專業×陪伴

不受金融機構 KPI 影響,完全站在客戶立場,只給最適合您的建議。

依國際理財規劃 FPSB 流程量身打造,採規劃收費,確保建議客觀純粹。

不只給建議,更協助落地執行。隨人生變化調整,讓財務規劃看得見成果。
專業觀點、實用知識,幫助您做出更好的財務決策。
遺產及贈與稅法於115年9月11日修正公布,被繼承人死亡前2年內贈與配偶、子女等特定親屬的財產,這部分的遺產稅改以受贈人為納稅義務人、按比例單獨發單,配偶剩餘財產差額分配請求權的扣除額計算方式同步放寬,分期繳納也取消30萬元門檻。
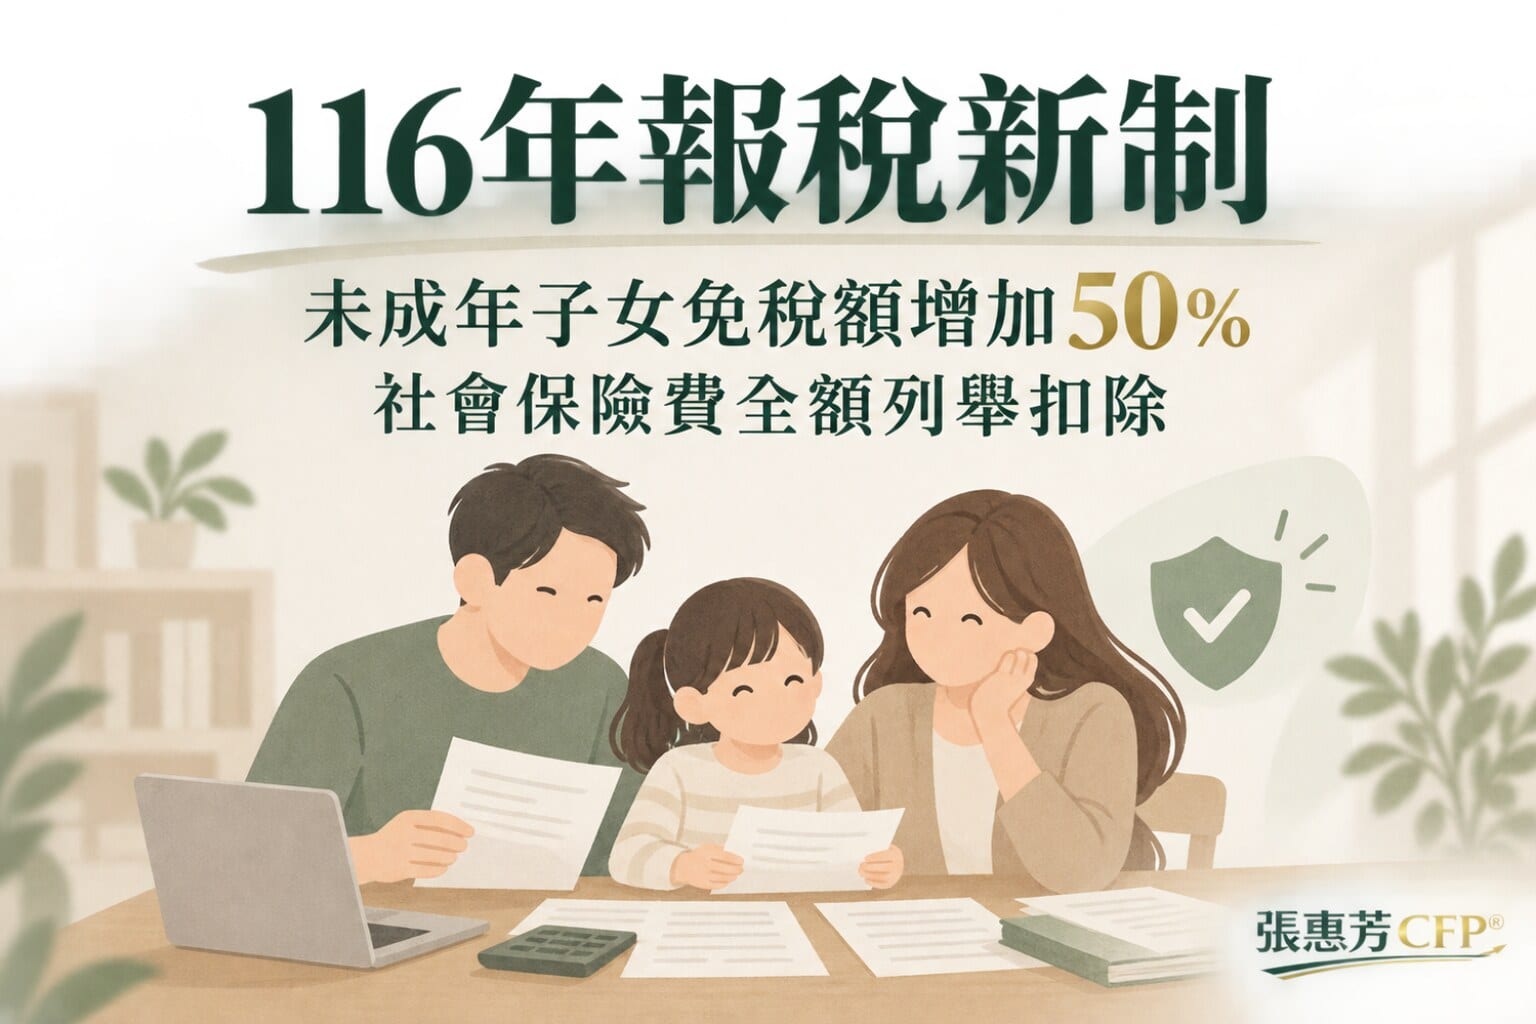
所得稅法第17條於115年9月11日修正公布,未成年子女免稅額從10.1萬元提高到15.15萬元,勞保、農保、國民年金與軍公教保險費改為核實扣除、不受2萬4千元限制,116年5月申報115年度所得時適用。
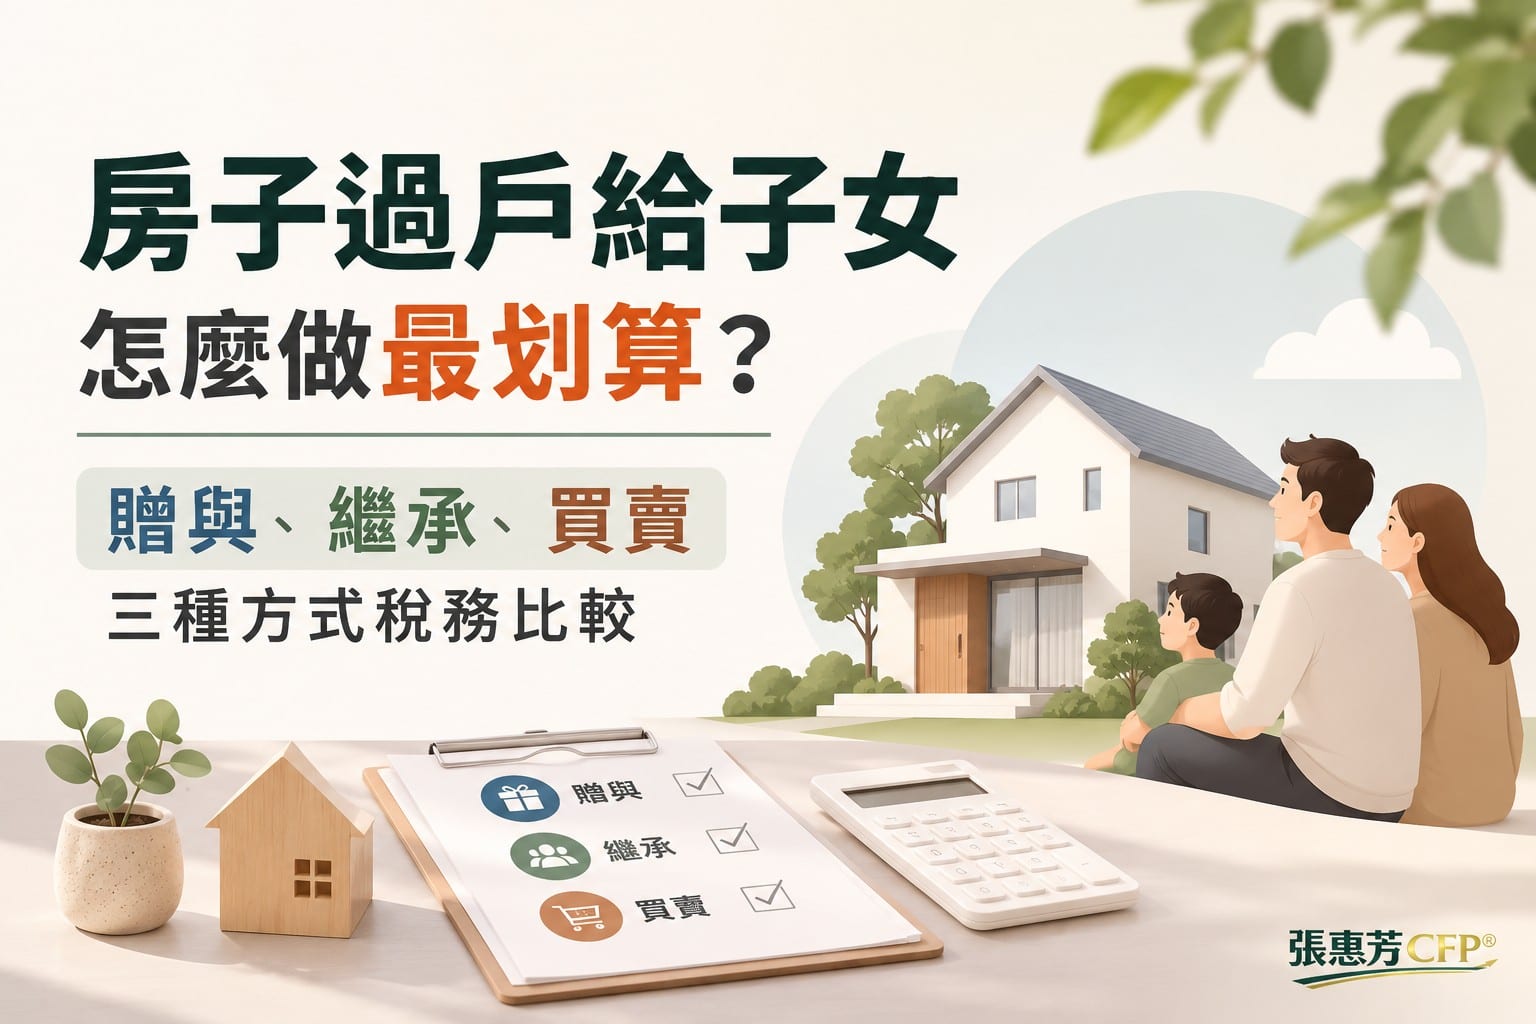
房子過戶給子女,贈與、繼承還是二親等買賣最划算?張惠芳CFP®用陳先生的實際案例,比較三種方式的贈與稅、土地增值稅、遺產稅與未來的房地合一稅成本,並說明繼承的房子如何判斷適用新制或舊制。
