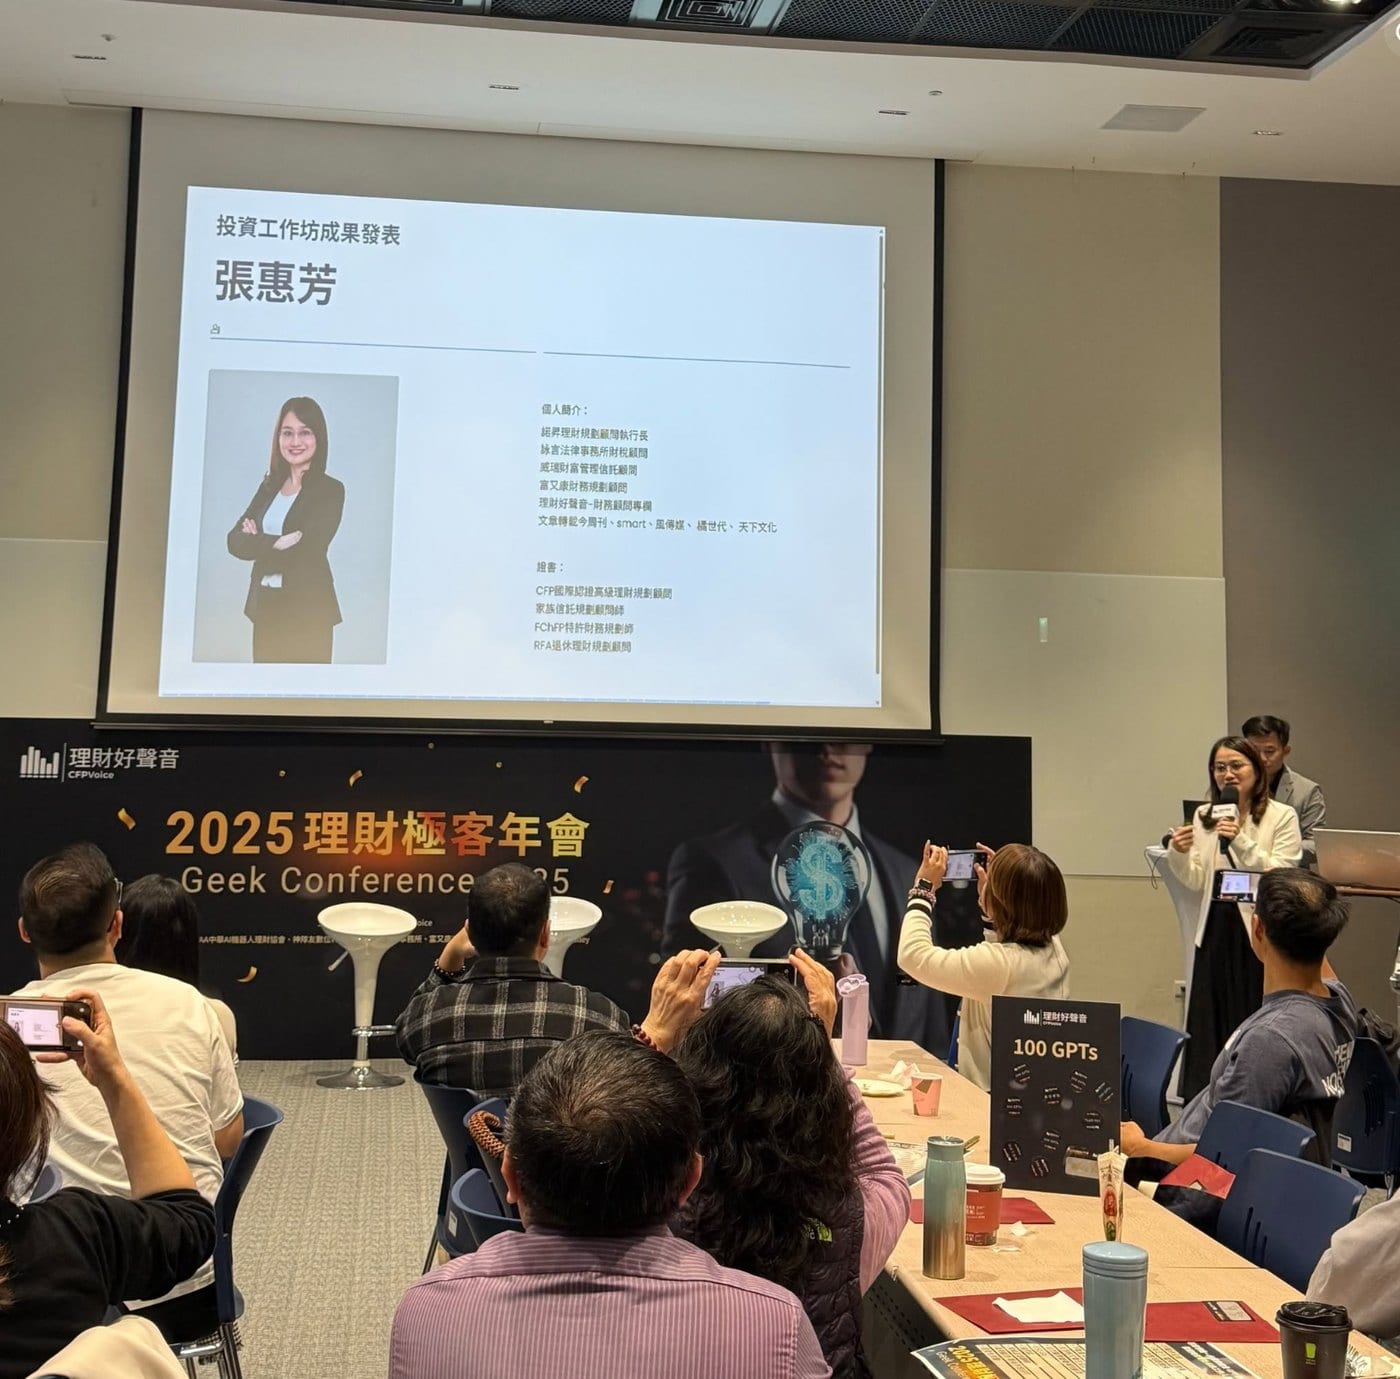
張惠芳 CFP® 受邀於理財好聲音「2025 理財極客年會」投資工作坊成果發表擔任講師,主題是美國財務規劃軟體的理財規劃案例分享,台灣的財務顧問目前仍高度依賴 Excel 或多個平台作業,大量時間花在手動輸入與整理數據,這場分享用一個家庭的提早退休案例,示範美國顧問常用的財務規劃系統怎麼把時間從「整理資料」轉移到「洞察與決策」。
案例:一個看似完美的家庭退休夢
F 女士 48 歲、M 先生 47 歲,家庭淨資產約 176 萬美元,年收入約 10 萬美元,育有一位 14 歲的孩子,兩人都希望 55 歲提早退休,退休後每月有 4,000 美元的生活支出,把資料放進系統後,現行計畫的退休成功率是 94%,數字看起來很樂觀,但顧問的價值在於挖出數字背後看不見的風險。
隱藏風險一:過度集中的投資部位
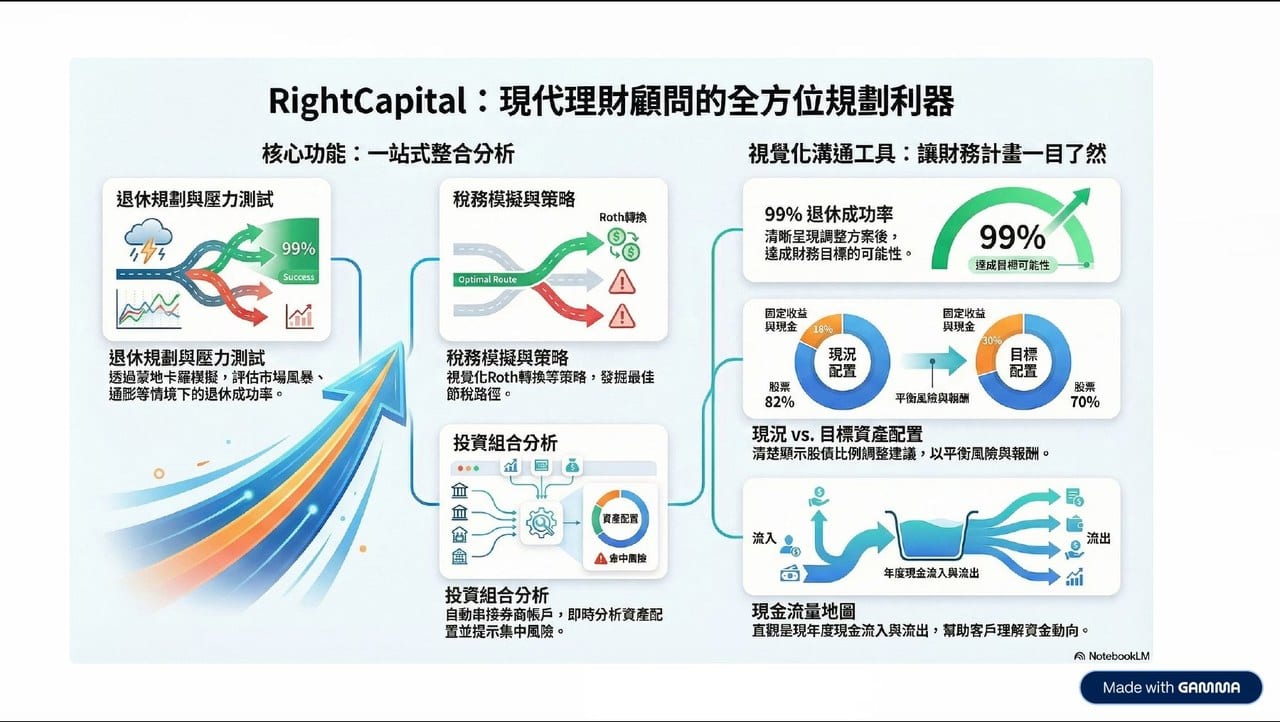
目前的配置是 82% 股票、18% 固定收益,對即將退休的家庭來說波動偏高,系統還自動點出單一個股超過 5% 的部位:台積電 ADR 佔 10.41%、波克夏 5.95%、輝達 5.13%,這類集中風險在傳統 Excel 表裡很容易被忽略,市場修正時卻可能對退休計畫造成不成比例的衝擊。
隱藏風險二:退休第一年的「資金斷崖」
現金流地圖預見 2033 年,也就是兩人退休的第一年,年度淨現金流是負 121,973 美元,原因是兩件大事同時發生:兩人薪資收入歸零,孩子的大學費用剛好到達高峰,先看到這個「已知的未來風暴」,顧問就能提前安排,而不是等危機發生才被動反應。
解決方案:同樣的報酬,更低的風險
把配置調整為 70% 股票、30% 固定收益,年化報酬率從 8.9% 變 8.8% 幾乎不動,標準差從 12.9% 降到 11.7%,退休成功率從 94% 提升到 99%,再做壓力測試,模擬市場明天立刻下跌 50%,計畫仍有 87% 的成功率,這就是為客戶打造的「安全邊際」。
系統的六大功能
- 功能一:自動整合資產負債串接各金融帳戶,資產、負債、保單一次盤點,不必再手動整理多平台資料。
- 功能二:蒙地卡羅模擬分析跑 1,000 次市場情境,把「風險」從主觀感受變成可量化的退休成功機率。
- 功能三:資產配置優化建議用數據證明:股債比從 82/18 調成 70/30,年化報酬幾乎不變,波動明顯下降。
- 功能四:交易建議清單把抽象的配置目標換成具體的買賣清單,客戶最需要的是「接下來該做什麼」。
- 功能五:集中風險偵測自動掃描投資帳戶,點出單一個股超過投資組合 5% 的部位。
- 功能六:現金流缺口定位精準找出資金缺口出現的年份,從「感覺不安」變成「對症下藥」:延後退休、調整支出或優化提領。
展望台灣:我們期待的本土化金融科技
美國顧問擁有的整合式工具,正是台灣 CFP® 專業服務升級的關鍵下一步,一個理想的本土化財務規劃系統,需要整合台灣稅法(自動計算綜合所得稅、最低稅負)、勞工退休金(勞保、勞退)、全民健保,以及國內券商與保險公司的數據,推動本土財務科技創新,不只是為了讓顧問省時間,更是為了提升整個產業的專業標準。
