總統在 115 年 9 月 11 日修正公布遺產及贈與稅法,這次一共動到 7 個條文,其中最值得您知道的,是一個長年存在、卻很少人事先想過的問題終於被處理了。
過去只要被繼承人在過世前 2 年內把財產贈與給配偶或子女,這筆財產就要被拉回來併入遺產課稅,但稅單是開給全體繼承人的。
問題出在,拿到那筆贈與的人如果選擇拋棄繼承,他就不是遺產稅的納稅義務人,稽徵機關依法也沒辦法向他課徵這筆稅。
結果就是,財產已經先給出去了,因為這筆贈與而多出來的遺產稅,卻要由沒有拿到的其他繼承人一起承擔,受益的人和繳稅的人不是同一個。
這正是憲法法庭 113 年憲判字第 11 號判決指出的問題,而這次修法把它改成「誰受贈、誰繳稅」。
新制① 生前 2 年內贈與的財產,稅單開給受贈人自己繳
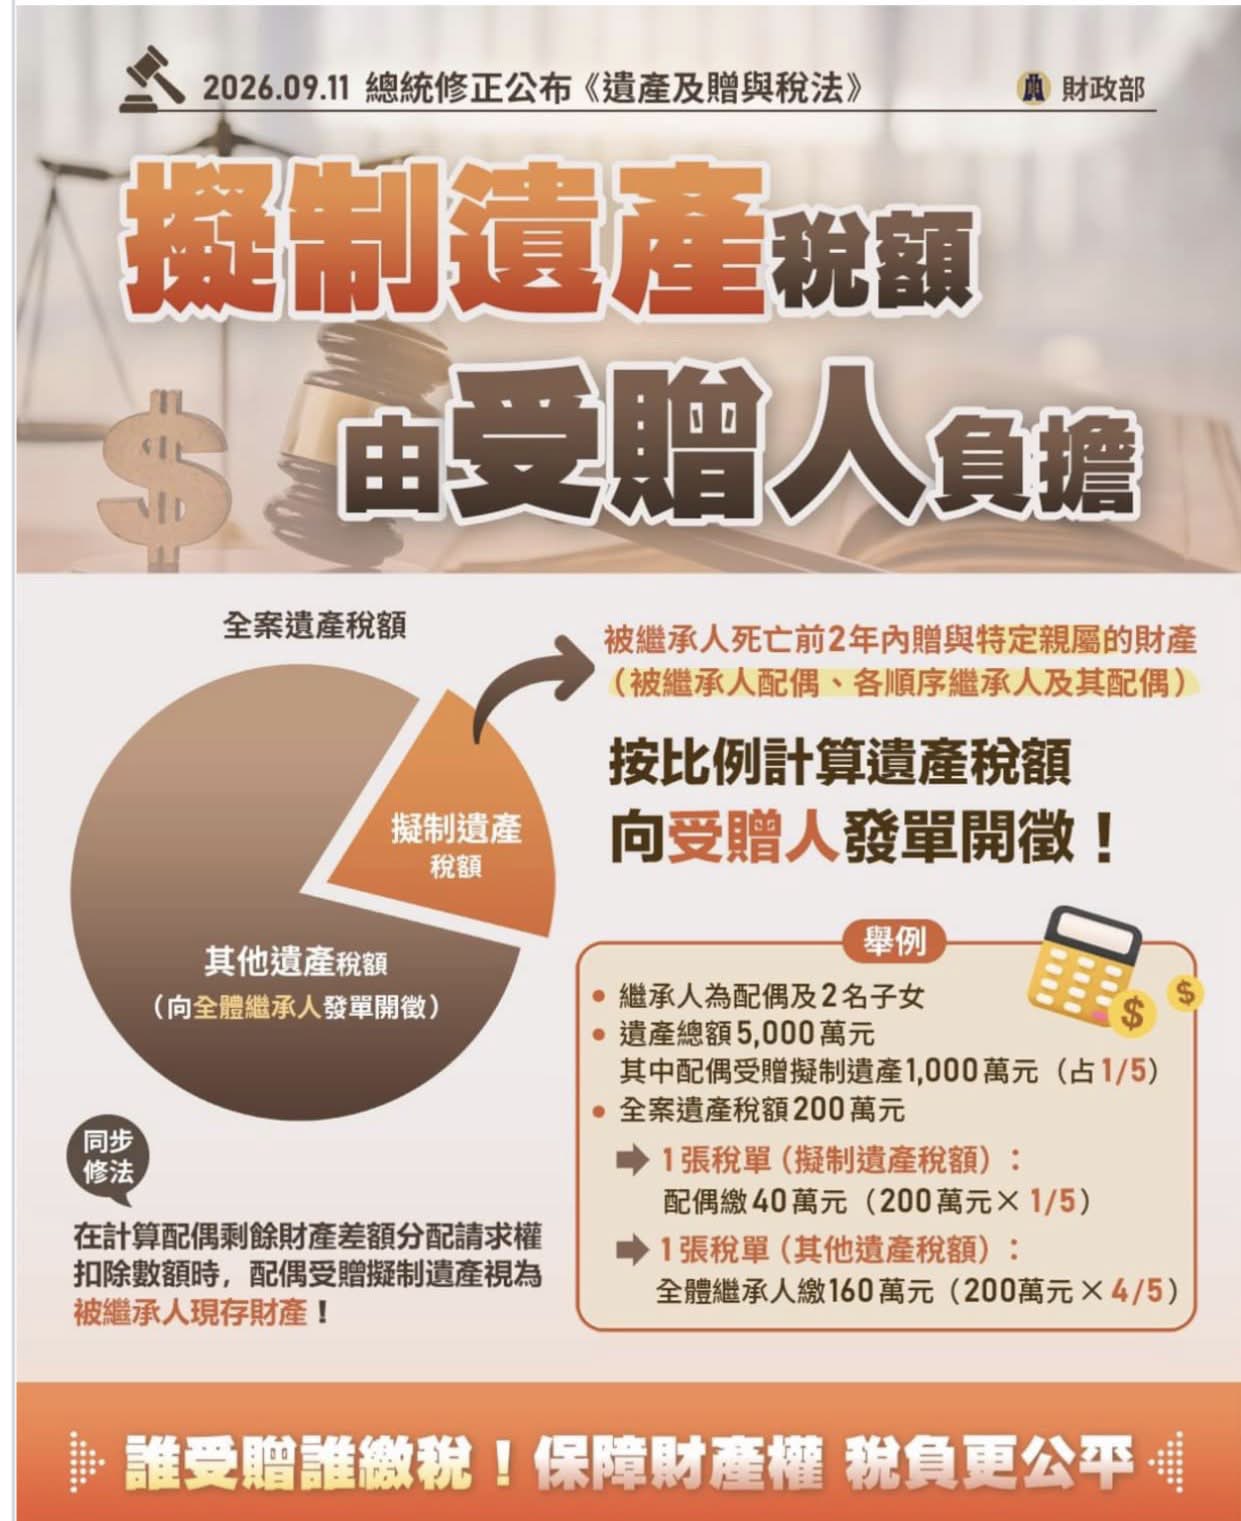
遺產及贈與稅法規定,被繼承人死亡前 2 年內贈與配偶、各順序繼承人及其配偶的財產,要併入遺產總額課稅,實務上稱為擬制遺產。
修法之後,這部分財產所對應的遺產稅,會按照它占遺產總額的比例單獨計算出來,並且以受贈人為納稅義務人另外發單,受贈人只需要就自己拿到的那份財產負繳納義務。
財政部用一個例子說明:繼承人是配偶和 2 名子女,遺產總額 5,000 萬元,其中配偶在生前受贈的擬制遺產 1,000 萬元,占全部的 5 分之 1,全案遺產稅額 200 萬元。
修法後會開出 2 張稅單,一張是擬制遺產的部分,由配偶自己繳 40 萬元,也就是 200 萬元乘以 5 分之 1,另一張是其餘遺產的部分,由全體繼承人繳 160 萬元。
財政部參考資料: 總統今(11)日修正公布「遺產及贈與稅法」部分條文
為什麼要改,是因為一個憲法法庭判決
這次修正的起點是憲法法庭 113 年憲判字第 11 號判決。
原本的規定會出現一種狀況:繼承人必須拿自己繼承到的遺產,去繳別人在生前就拿走的那筆贈與所產生的遺產稅,等於受益的人和繳稅的人不是同一個。
新制把擬制遺產的稅額切出來單獨發單,同時明定受贈人是以受贈財產為限負繳納義務,如果那筆財產已經移轉或滅失,就按被繼承人死亡時的時價計算。
拋棄繼承不會讓這筆稅消失
新制明定,不論受贈人是否拋棄繼承、是否喪失繼承權,甚至不是法定繼承人,稽徵機關都要對他發單課徵。
這次修法還加了一段過渡規定,從 113 年 10 月 28 日,憲法法庭判決公告那天起,到新條文施行前發生的死亡案件,如果被繼承人的配偶拋棄繼承或喪失繼承權,一樣適用新制。
想用拋棄繼承來避開這筆稅,在這次修法之後行不通了。
新制② 配偶的剩餘財產差額分配請求權,可扣除的金額變大
這一項對配偶是有利的。
配偶剩餘財產差額分配請求權是民法給配偶的權利,用意是承認婚姻期間共同累積財產的貢獻,在遺產稅上可以從遺產總額中扣除。
過去計算這個扣除額的時候,被繼承人生前 2 年內贈與配偶的財產並沒有被算進被繼承人的財產裡,但那筆財產卻又要併入遺產課稅,對配偶並不公平。
修法之後明定,這筆配偶受贈的財產,在計算扣除額時視為被繼承人的現存財產。
財政部的試算是這樣:被繼承人實際剩餘財產 4,000 萬元,配偶受贈財產 1,000 萬元,配偶實際剩餘財產 2,500 萬元。
依民法計算,配偶可以請求的差額是 750 萬元,也就是 4,000 萬元減 2,500 萬元再除以 2,但依新制計算扣除額時要把受贈的 1,000 萬元加回去,可列報的扣除額變成 1,250 萬元。
有一個細節很容易搞錯
扣除額變大,不代表要給配偶的錢也變多。
繼承人實際上要給付給配偶的,仍然是依民法算出來的 750 萬元,不是扣除額的 1,250 萬元。
另外新制明確規定,這 750 萬元不可以拿配偶自己受贈的那 1,000 萬元去充當,必須是另外的財產。
要留意的是,這個「視為現存財產」只限配偶,配偶以外的其他特定親屬受贈財產不能這樣計算。
新制③ 繳不出現金的時候,多了兩條路
遺產稅動輒是一筆大數字,而遺產又常常卡在不動產上,繳現金的壓力一直是很現實的問題。
分期繳納取消 30 萬元門檻
過去要申請分期繳納,應納稅額必須在 30 萬元以上,這次修法把這個門檻刪掉了,只要納稅義務人確有困難、不能一次繳納現金,就可以在納稅期限內申請分 18 期以內繳納,每期間隔不超過 2 個月。
分期期間要按各年度 1 月 1 日郵政儲金 1 年期定期儲金固定利率按日加計利息,如果任何一期沒有如期繳納,稽徵機關會就剩下未繳的稅款一次發單,限 10 日內全部繳清。
這項屬於對納稅義務人有利的規定,修法施行前尚未結案的案件也可以適用。
可以用不動產設定抵押給國稅局,先辦過戶再籌錢
遺產稅有一個很現實的困境:留下來的是房子和土地,但稅金要用現金繳,而在稅沒繳清之前,這些不動產不能辦理移轉登記。
於是就變成一個死結,想處分不動產來籌錢繳稅,卻因為稅還沒繳而動不了。
過去在這種情況下,很多人只好選擇用不動產直接抵繳遺產稅,但這通常並不划算。
原因在於遺產及贈與稅法第 10 條規定,土地是以公告土地現值,房屋是以評定標準價格為準,而這兩個價格通常都低於市場行情,等於是拿市價比較高的房地,去換一筆用較低價格認定的抵稅額。
這次修法多開了一條路,納稅義務人可以同意把符合稅捐稽徵法第 11 條之 1 規定的應稅不動產,設定抵押權給稽徵機關,再申請核發同意移轉證明書。
拿到證明書之後就可以先辦理產權移轉登記,然後用這筆已經設定抵押的不動產去籌措現金繳稅,而國稅局的稅款債權也有抵押權擔保。
國稅局等於是開了一扇門給繼承人去籌錢,讓您有機會用市場價格處分不動產、再拿現金繳稅,而不是只能用公告現值把房地抵給國庫。
對於遺產主要是不動產、現金部位不足的家庭,這一項比分期繳納更實用。
其他跟著調整的地方
除了上面三項,還有幾個技術性的修正值得知道。
遺產稅的申報期間和繳納期間,都從原本的「死亡之日」「送達之日」改為從次日起算,實務上本來就是這樣做,這次是把它明確寫進法律。
被繼承人死亡後才經法院判決確定屬於他的財產,納稅義務人應該自判決確定或文書作成的次日起算 6 個月內補申報,這項原本規定在施行細則裡,現在提升到法律層級。
另外,繼承人可以用被繼承人留下的金融機構存款來繳遺贈稅,並且可以用多數決的方式申請,但如果要繳的是前面提到的擬制遺產稅額,因為納稅義務人是受贈人本人,就必須經全體繼承人同意才行。
遺囑執行人不再是遺產稅的納稅義務人,改為繼承人及受遺贈人,無繼承人時為遺產管理人,但遺囑執行人仍然可以代為辦理申報、繳納和申請復查。
滯納金的部分,加徵方式改為統一依稅捐稽徵法的規定辦理,另外新增一項對納稅義務人有利的規定:因為不可抗力或不可歸責於自己的原因,來不及依規定申請延期或分期繳納的,可以在原因消滅後 10 日內提出具體證明,申請回復原狀並同時補辦申請,經核准就不會被加徵滯納金。
這對您的傳承規劃代表什麼
我想提醒三件事。
一、生前 2 年內的贈與從來都不是有效的節稅方式,這次修法之後更明確,財產給了誰,稅單就跟著開給誰,而且拋棄繼承也擋不掉。
二、如果您正在做贈與的安排,時間點比金額更關鍵,2 年這個界線是以死亡時回推計算的,不是以贈與當下的想法為準,這也是為什麼傳承規劃要提早開始,而不是等到健康出狀況才動作。
三、配偶剩餘財產差額分配請求權的計算方式放寬了,對於資產主要集中在一方名下的家庭,這是一個值得重新檢視的空間,但它有行使期限,也需要有完整的財產資料才算得出來。
每個家庭的財產結構和成員關係都不一樣,適用的方式也不同,如果您想知道自己的狀況在新制下會有什麼變化,歡迎與惠芳聯繫。
同一天公布的還有所得稅法的修正,調整的是未成年子女免稅額與社會保險費的扣除方式,和這篇的遺產稅新制是一起送出的兩個修法,如果您也想了解,可以參考 116年報稅新制:未成年子女免稅額增加50%、社會保險費全額列舉扣除。
修法來源
財政部新聞稿: 總統今(11)日修正公布「遺產及贈與稅法」部分條文
法規全文: 遺產及贈與稅法(全國法規資料庫)
憲法法庭判決: 113年憲判字第11號【擬制遺產課稅案】