115 年 9 月 11 日,總統修正公布所得稅法第 17 條與第 126 條,這次調整有兩個重點,都跟一般家庭的荷包直接相關。
一個是養小孩的免稅額變多,一個是勞保、國民年金這類社會保險費以後可以全額扣除。
兩項都自 115 年 1 月 1 日起適用,也就是您在 116 年 5 月申報 115 年度所得時才會用到,今年 5 月報稅還不適用。
新制① 未成年子女免稅額增加 50%
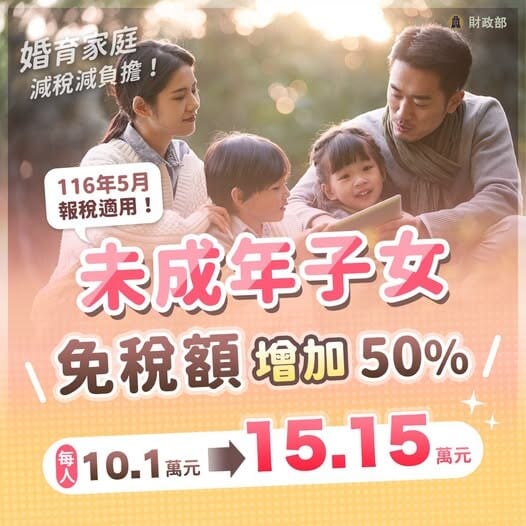
免稅額是每位家庭成員都可以先扣掉的一筆錢,過去只有年滿 70 歲的本人、配偶,以及年滿 70 歲受扶養的直系尊親屬,免稅額可以增加 50%,未成年子女並沒有這項待遇。
這次修法把受扶養的未成年子女也納進來,免稅額同樣增加 50%,從每人 10.1 萬元提高到 15.15 萬元,等於每個未成年子女多扣 5.05 萬元,財政部估計約有 237 萬人受益,整體減稅利益約 80 億元。
財政部參考資料: 總統修正公布所得稅法第17條、第126條條文,減輕育兒家庭租稅負擔
家中有 6 歲以下幼兒可以疊加
如果子女是 6 歲(含)以下,除了免稅額之外,還可以同時適用「幼兒學前特別扣除額」,兩項是分開計算、可以疊加的。
財政部在說明中直接列出兩種情況:第 1 名子女,幼兒學前特別扣除額 15 萬元加上免稅額 15.15 萬元,合計 30.15 萬元;第 2 名及以上子女,幼兒學前特別扣除額 22.5 萬元加上免稅額 15.15 萬元,合計 37.65 萬元。
這是配合政府推動「台灣人口對策新戰略-家庭支持篇」所提出的婚育家庭減稅措施。
已成年的子女不適用加成
要留意的是,增加 50% 只限未成年子女,成年子女如果因為在校就學、身心障礙或無謀生能力而受扶養,仍然可以列報免稅額,但金額是一般額度,沒有加成。
另外一個容易被忽略的地方是,子女成年之後能不能繼續列為扶養親屬,本身就有條件,如果沒有在校就學、沒有身心障礙,也具備謀生能力,父母就不能再把他列為扶養親屬,必須由子女自行申報。
至於在年度中間剛好成年的那一年怎麼處理,國稅局有明確說明:可以選擇由子女獨立申報,或由父母列報為扶養親屬;選擇列報為扶養親屬時,當年度仍然按全年的免稅額扣除,不需要按月拆算,但若受扶養親屬本身有所得,也要一併合併申報。
國稅局參考網站: 受扶養者年度中成年或已成年而在年度中畢業,應如何申報綜合所得稅?
新制② 社會保險費可全額列舉扣除
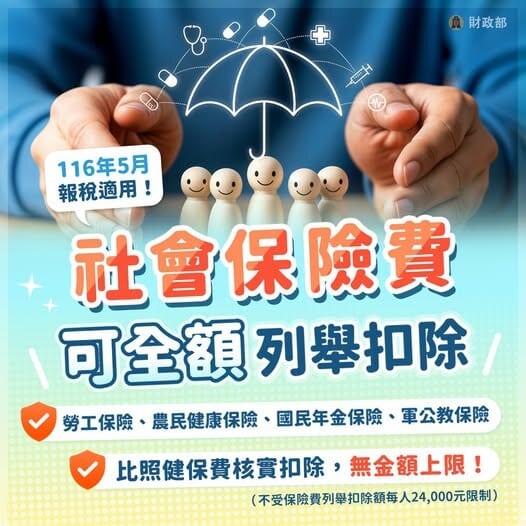
列舉扣除額裡的保險費,原本有每人每年 2 萬 4 千元的上限,而且人身保險、勞工保險、國民年金保險與軍公教保險都擠在同一個額度裡,只有全民健保不受限制。
實務上這造成一個困擾:不少上班族光是一年的勞保費就快把額度用完,自己另外買的壽險、醫療險反而扣不到。
這次修法把勞工保險、農民健康保險、國民年金保險及軍公教保險一併比照全民健保處理,核實扣除、不受金額限制,2 萬 4 千元的額度等於留給人身保險單獨使用。
財政部說明這樣調整的理由是,個人參加這些社會保險大多是依法強制加保,性質與全民健保的保險費相同,因此比照健保核實扣除。
這兩項調整對誰最有感
有未成年子女的家庭,小孩人數越多,多出來的免稅額越可觀,勞保費較高的受薪族,過去被社會保險費佔掉的額度,現在可以留給自己的保單,原本就採用列舉扣除的申報戶,感受會最直接。
不過也要提醒,如果您原本是採用標準扣除額,個人 12 萬元、有配偶加倍,保險費這項調整對您不一定有影響,列舉扣除必須全部加總後大於標準扣除額才划算,建議在報稅前實際比較一次。
常見問題
今年 5 月報稅就能用嗎
不行,這次修法適用 115 年度所得,也就是 116 年 5 月申報時才會用到。
需要主動申請嗎
不需要,報稅時系統會依規定計算,正常填報即可。
兩項都是自動適用的減稅,不需要額外申請,但要用標準扣除額還是列舉扣除,仍然要看每個家庭的實際狀況試算過才知道。
資料來源:財政部 115 年 9 月 11 日新聞稿、所得稅法第 17 條及第 126 條修正條文、財政部稅務入口網問答。本文為稅制說明,不構成個別稅務建議;實際申報請以國稅局公告及個人情況為準。