116 年 5 月要申報的是 115 年度的所得,跟今年 5 月申報的不是同一個年度,金額也不一樣。
115 年度的變動分成兩種,一種是每年依物價指數調整的例行調整,另一種是 115 年 9 月 11 日修法新增的項目。
這篇整理的重點,會放在資產累積到一定程度的家庭真正會用到的地方,而不是每年都一樣的那些基本資訊。
116 年 5 月申報 115 年度的綜合所得,會調整哪些金額
這次調整的原因是 115 年度適用的平均消費者物價指數比 113 年度上漲 4.13%(超過 3% 法定漲幅)。
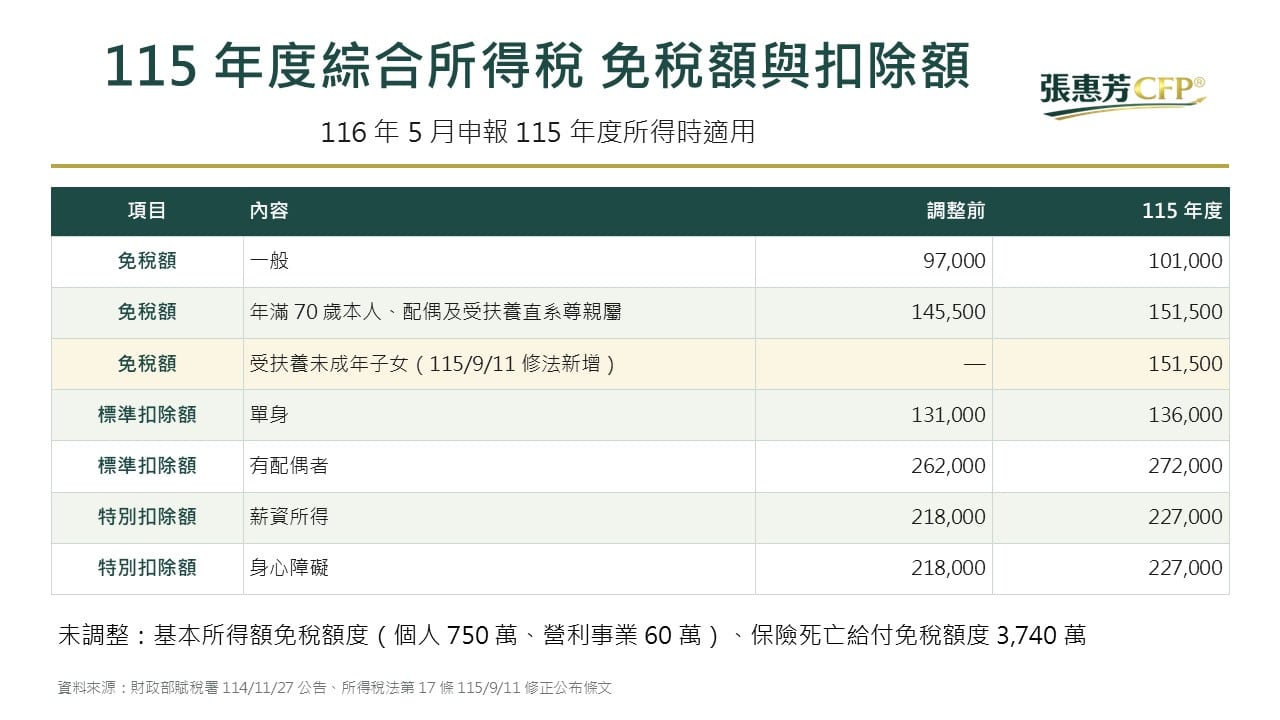
免稅額從每人 9.7 萬元調高為 10.1 萬元,年滿 70 歲的本人、配偶及受扶養直系尊親屬增加 50%,為 15.15 萬元。
標準扣除額從 13.1 萬元調高為 13.6 萬元,有配偶者加倍為 27.2 萬元,薪資所得與身心障礙特別扣除額都從 21.8 萬元調高為 22.7 萬元。
受扶養未成年子女的免稅額增加 50%,是 9 月 11 日修法新增的,同樣是 15.15 萬元。
退職所得的三個門檻也跟著調高
退職所得指的是退休金、資遣費、退職金這類一次或分期領取的給付,它不是全額課稅,而是依領取方式與服務年資計算。
一次領取的部分,115 年度每一服務年資 20.6 萬元以內的金額全數免稅,超過 20.6 萬元但未達 41.4 萬元的部分只有半數計入所得,超過 41.4 萬元的部分才全數計入。
分期領取的部分,115 年度可以先減除 89.4 萬元,超過的餘額才計入所得。
舉一個實際的例子,服務年資 30 年、一次領取退職金 900 萬元的人,免稅門檻是 20.6 萬乘以 30 年等於 618 萬元,半數課稅的上限是 41.4 萬乘以 30 年等於 1,242 萬元。
900 萬元落在這兩個數字之間,所以超過 618 萬元的 282 萬元只有一半要計入所得,也就是退職所得為 141 萬元,其餘 759 萬元不課稅。
年資越長、免稅的金額越高,這也是為什麼退休前確認自己的年資認定方式,比退休後才在算稅重要得多。
課稅級距上調,所得越高省得越多
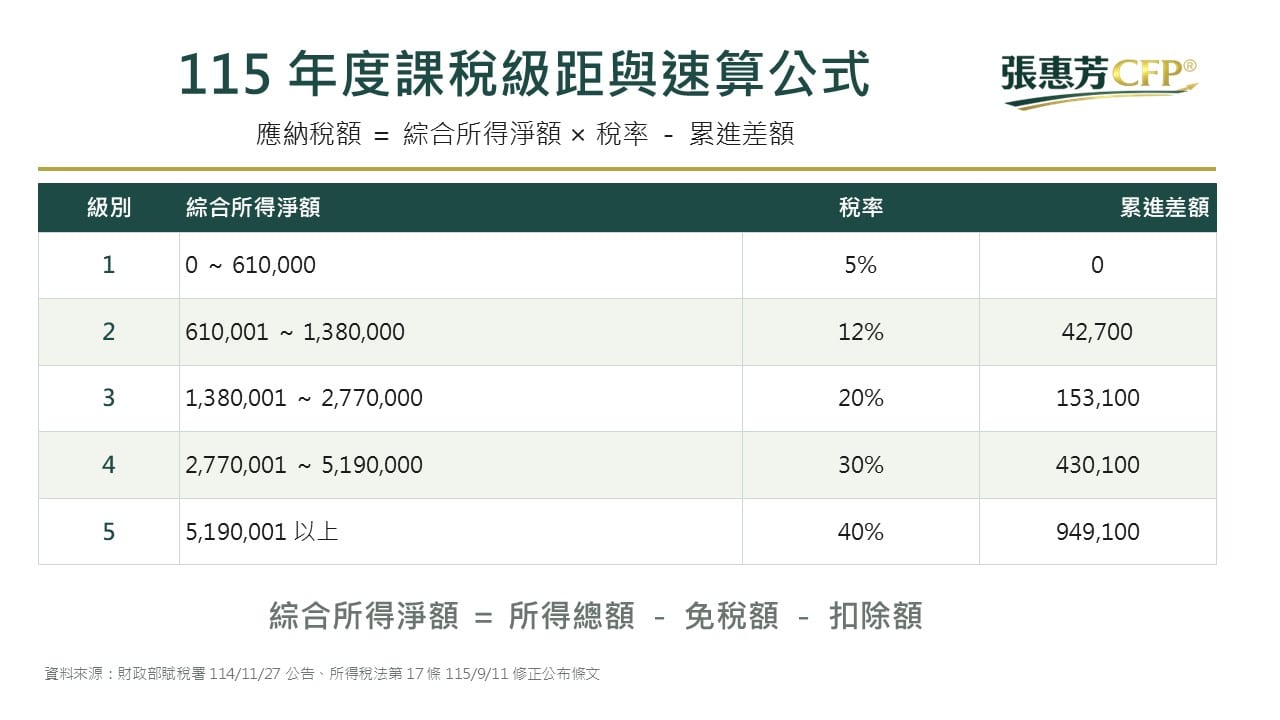
五個級距的門檻全部往上調整,5% 的上限從 59 萬元提高到 61 萬元,40% 的起點從 498 萬元提高到 519 萬元。
級距看的是綜合所得淨額,也就是所得總額-免稅額-各項扣除額之後的數字,不是年收入本身。
這一項對高所得者的實質效果比較明顯,每往上一個級距都調高了,所得越高、跨過的級距越多,累積下來省的稅金額也較大。
標準扣除額和列舉扣除額
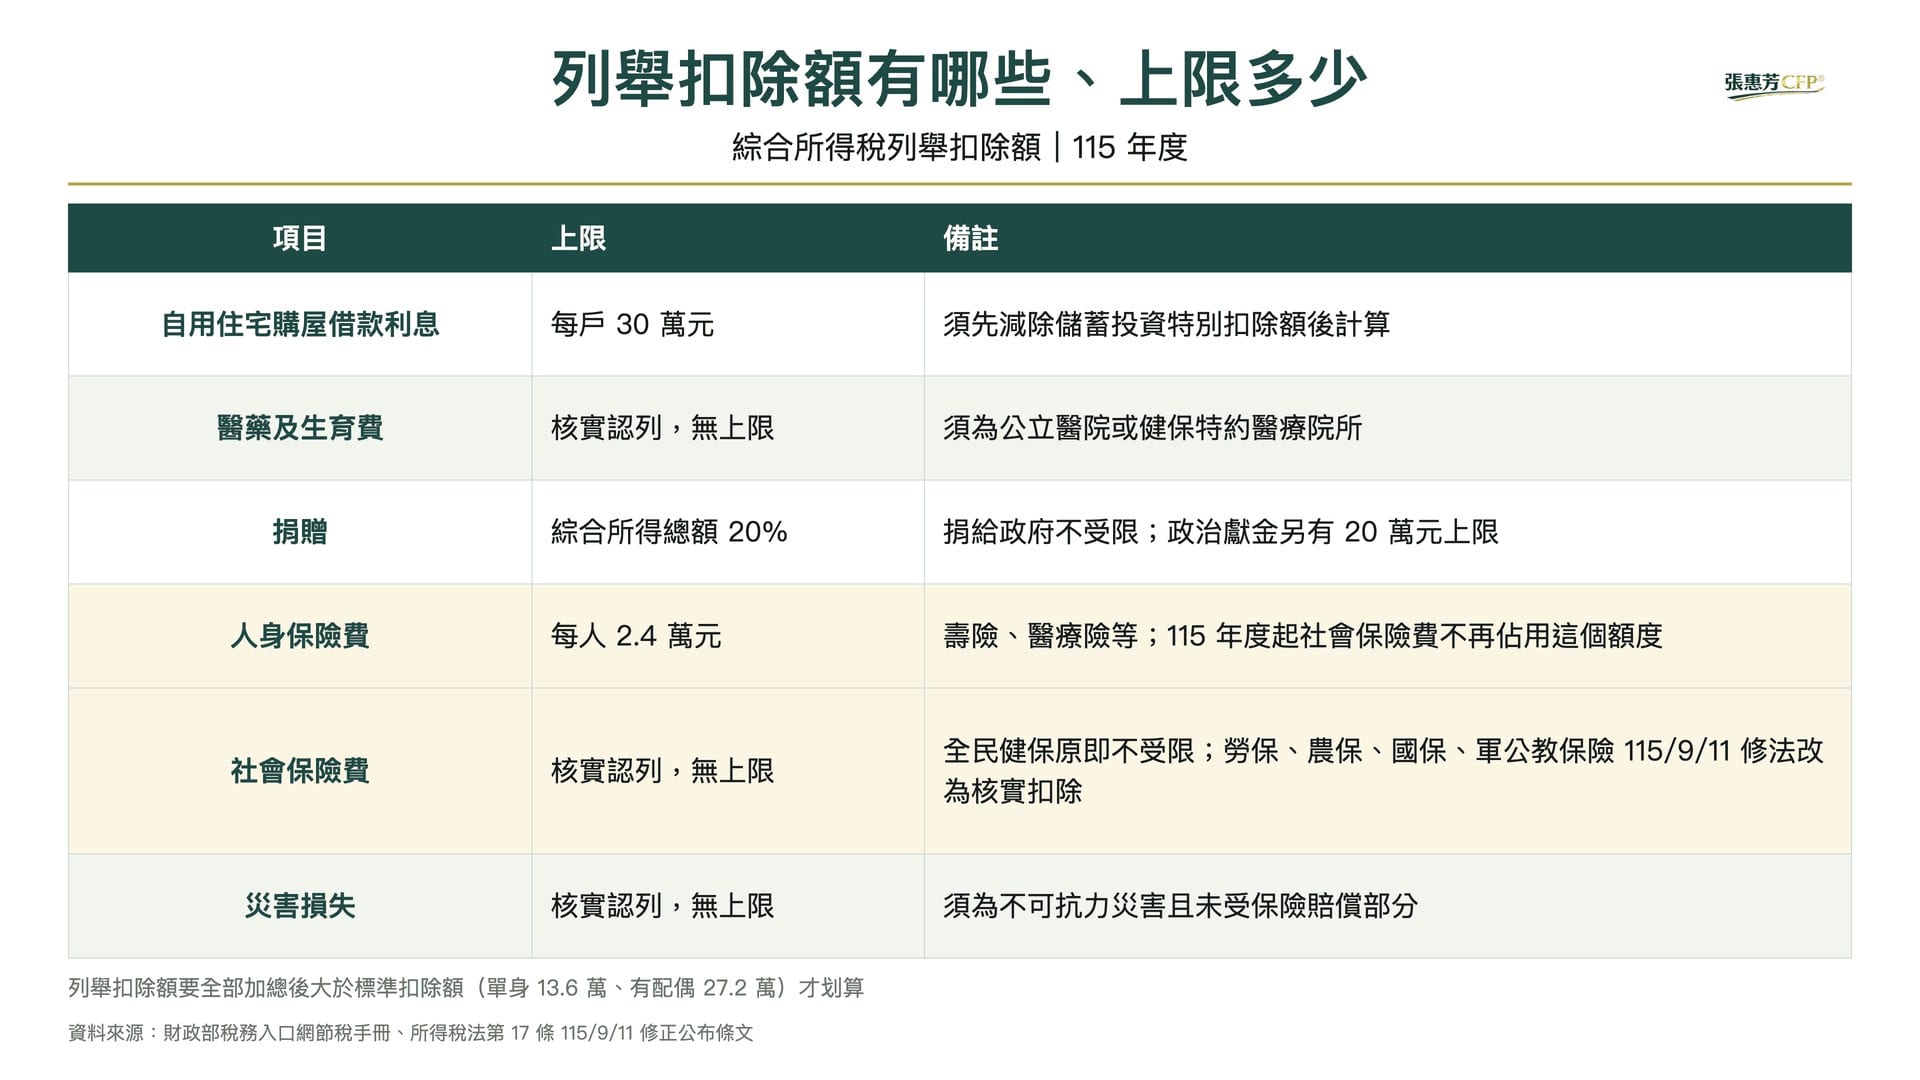
標準扣除額調高到 13.6 萬元,對多數家庭是好消息,列舉扣除額只要全部加總後超過 13.6 萬元,就會選列舉,一筆自用住宅的購屋借款利息就可能超過這個數字。
上面說的 13.6 萬元是單身的金額,夫妻合併申報的標準扣除額是加倍的 27.2 萬元。
購屋借款利息每一申報戶上限 30 萬元,但要先減除儲蓄投資特別扣除額之後才是可以扣的金額,這一點常常被忽略。
儲蓄投資特別扣除額指的是全戶在金融機構的存款利息這類收益,每戶每年最高 27 萬元,這筆金額要先從購屋借款利息裡減掉,剩下的才是可以列舉的部分。
舉例來說,一年付了 25 萬元的房貸利息,同時有 10 萬元的存款利息,可以列舉的購屋借款利息就只剩下 15 萬元。
所以家裡定存放得多的人,等於會把房貸利息的扣除額吃掉一部分,這是很多人實際算過才發現的落差。
醫藥及生育費是核實認列、沒有上限的,只要是公立醫院或健保特約醫療院所的支出都算,家中有長期就醫需求的家庭,這一項核實扣除金額比想像中大。
捐贈可以扣到綜合所得總額的 20%,捐給政府則不受金額限制,如果您有規律的公益支出,這一項值得先算過再決定要捐多少。
社會保險費改為核實扣除
115 年 9 月 11 日修法把勞工保險、農民健康保險、國民年金保險與軍公教保險,比照全民健保改為核實扣除、不受金額限制。
原本就有人身保險保費,這條的真正價值是把那 24,000元的額度整個空出來,可以完整留給壽險、醫療險這些自己買的保單。
過去的情況是勞保費和商業保險費擠在同一個 24,000 元的額度裡,很多人光是勞保費就把額度用掉大半,有些是自己買的保單反而扣不到。
這一項自 115 年度起適用,也就是 116 年 5 月申報時開始。
股利所得兩種課稅方式,怎麼選才對
有股票資產的人每年都會遇到兩個選擇題
1.合併計稅
把全戶的股利和盈餘併入綜合所得總額課稅,再按合計金額的 8.5% 計算可抵減稅額,每一申報戶最多可以抵減 8 萬元。
2.分開計稅
股利所得按 28% 的單一稅率單獨計算,再和其他所得合併申報。
判斷的原則是看您的綜合所得稅適用稅率,適用 5%、12%、20% 的人通常選合併計稅比較有利,適用 30%、40% 的人則可使用分開計稅。
實務上這題不能只看稅率就決定,因為合併計稅會把股利墊高綜合所得淨額,可能把收入推進更高的級距,還有分開計稅的28%股利所得,不能算捐贈20%所得額度,建議兩種都實際算一次再選。
全戶股利 94 萬元很適合退休人士沒有薪資收入,可以申請退稅8萬。
最低稅負制,這才是有資產家庭真正要過的那一關
一般的所得稅算完之後,還有一關叫做所得基本稅額,也就是最低稅負制。
115 年度個人的基本所得額免稅額度是 750 萬元,營利事業是 60 萬元,這兩個數字都沒有調整。
會被加回基本所得額的項目裡,跟資產配置關係最密切的有三個,分別是海外所得、未上市櫃股票的交易所得,以及受益人與要保人不同一人的人壽保險與年金保險給付。
其中保險給付的部分有 3,740 萬元的免稅額度,115 年度同樣維持不變。
如果您有海外投資、未上市股票,或是大額保單的安排,這一關才是真正要試算的地方,而不是只看綜合所得稅那一關。
海外所得怎麼計入、哪些情況才需要申報,可以參考 海外所得怎麼課稅?最低稅負制 6 大重點,美股投資必看。
長期照顧特別扣除額,但有排富規定
家中有長期照顧需求的家庭,可以列報長期照顧特別扣除額,每人每年 18 萬元。
適用對象是符合衛生福利部公告條件的失能者,不論是聘僱看護、使用長照服務或入住住宿式機構都可以列報。
這一項是特別扣除額,不管您選標準扣除額還是列舉扣除額,都可以另外扣。
這一項設有排富條款,符合以下任一種情況就不能扣
1.綜合所得稅適用稅率在 20% 以上。
2.股利及盈餘選擇按 28% 稅率分開計稅。
3.依所得基本稅額條例計算的基本所得額超過扣除金額,115 年度是 750 萬元。
這三個條件對資產累積到一定程度的家庭來說並不難觸及,所以實務上常見的情形是家裡確實有長照需求、也符合失能資格,卻因為所得或資產條件而扣不到,這一點建議在試算時就先確認,不要等到申報才發現。
基本生活費差額還要再等
基本生活費是納稅者權利保護法給的保障,計算方式是全國每人可支配所得中位數的 60%,由財政部每年公告。
它的用法是把每人基本生活費乘以申報戶人數,超過免稅額與扣除額合計數的差額,可以再從所得總額中減除。
115 年度的金額目前尚未公告,依照往年慣例會在 11 月公布,114 年度的金額是每人 21.3 萬元,可以先作為參考。
人口數較多的家庭,這一項的差額往往比想像中可觀,等公告之後我會回來補上正確數字。
幾個容易算錯的地方
1.年齡和身分的認定基準,看的是所得所屬年度,不是申報的那一年。
116 年 5 月申報的是 115 年度,所以要看家庭成員在 115 年當年的狀況,民國 97 年出生的子女在 115 年就滿 18 歲、屬於成年,不適用未成年子女的免稅額加成。
2.扶養親屬的條件,子女成年之後如果沒有在校就學、沒有身心障礙,也具備謀生能力,就不能再列報為扶養親屬。
3.列舉扣除的憑證,購屋借款利息要向銀行索取繳息清單,捐贈與醫藥費都要保留正式收據。
關於 9 月 11 日那次修法的完整內容,可以參考 116年報稅新制:未成年子女免稅額增加50%、社會保險費全額列舉扣除。
如果您要查的是 115 年 5 月申報 114 年度那一次的金額與規定,可以參考 115年報稅懶人包:免稅額、扣除額、稅金計算一次看懂 與 115年所得稅申報懶人包:新制和節稅撇步、6大踩雷注意事項!。
這些數字之外,更重要的事
每年報稅的金額都會變,但真正影響一個家庭稅負的,是所得的組成方式與資產放在誰名下,那些是報稅前就決定好的事。
報稅是結算,不是規劃,等到 5 月才在想怎麼節稅,能動的空間其實很有限。
如果您想知道自己的所得結構在新的級距與扣除額之下會有什麼變化,或是有海外所得、未上市股票、大額保單需要試算最低稅負,歡迎與惠芳聯繫。
想查原始資料的話
財政部: 持續推動綜合所得稅減稅惠民措施